Что изменилось с 1 октября 2026 года
До осени 2026 года семейная ипотека была простой программой: есть ребёнок — получай 6% годовых. С 1 октября действует прогрессивная шкала: ставка и лимит кредита теперь зависят от количества детей. Правительство подтвердило изменения 24 сентября, и банки уже перестроили выдачу.
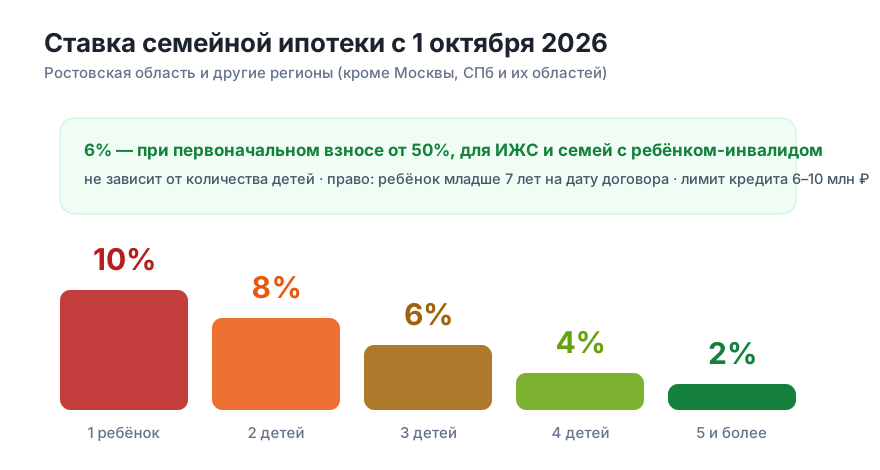
Для Ростовской области новая шкала выглядит так: один ребёнок — 10%, двое — 8%, трое — 6%, четверо — 4%, пятеро и больше — 2%. В Москве, Санкт-Петербурге и их областях каждое «кольцо» на два процентных пункта дороже. Если сравнивать со старыми 6%, семья с одним ребёнком проиграла, с двумя — осталась при своём, а многодетные получили лучшую ставку на рынке недвижимости за всю историю госпрограмм.
Есть и хорошая новость для тех, кто готов внести половину стоимости сразу: при первоначальном взносе от 50% ставка составит 6% независимо от количества детей. Та же ставка — семьям с ребёнком-инвалидом и тем, кто строит дом.
Кто имеет право на семейную ипотеку
Условия участия в 2026–2027 годах сводятся к 3 сценариям:
- в семье есть ребёнок младше 7 лет на дату подписания кредитного договора — возраст считается на момент сделки, а не подачи заявки;
- в семье воспитывается ребёнок-инвалид;
- родитель младше 36 лет в одиночку воспитывает ребёнка до 7 лет включительно.
Дети должны иметь гражданство России. Родитель может быть один — программа не требует обязательного брака. Заемщиком и созаемщиком могут выступать оба родителя, и это даже выгоднее: банк учитывает совокупный доход.
Важное ограничение, действующее с 1 февраля 2026 года: одна семья — одна льготная ипотека. Повторно обратиться можно только после полного погашения предыдущего кредита и рождения следующего ребёнка.
право на льготу фиксируется на дату подписания кредитного договора, а не подачи заявки. Если ребёнку 6 лет и 10 месяцев — одобрение ещё ничего не гарантирует: подписать ДДУ нужно до дня рождения, иначе ставка станет рыночной.
Ставки и лимиты: таблица для Ростовской области
| Детей в семье | Ставка | Максимальный кредит |
|---|---|---|
| 1 ребёнок | 10% | 6 млн ₽ |
| 2 детей | 8% | 8 млн ₽ |
| 3 детей | 6% | 10 млн ₽ |
| 4 детей | 4% | 10 млн ₽ |
| 5 и более | 2% | 10 млн ₽ (в Москве и СПб — до 18 млн ₽) |
| Взнос от 50%, ИЖС или ребёнок-инвалид | 6% | по числу детей |
Что эти лимиты значат для нашего региона? Цены в Батайске и Ростове заметно ниже столичных: студия в ЖК «Мечта» начинается от 2,96 млн ₽, квартиры в большинстве ЖК Батайска укладываются в 3–6 млн ₽. То есть семьи с одним ребёнком лимита в 6 млн ₽ хватает на абсолютное большинство однокомнатных и большую часть двухкомнатных, а с двумя детьми под 8% — практически на любую квартиру массового сегмента. Сверх льготного лимита банк дает комбинированный кредит: разница добирается по рыночной ставке.
Первоначальный взнос — от 20%. Его можно полностью или частично закрыть материнским капиталом, региональными выплатами и субсидиями — своих денег может не понадобиться вовсе.
Правило 15 лет: главное, что недопонимают покупатели
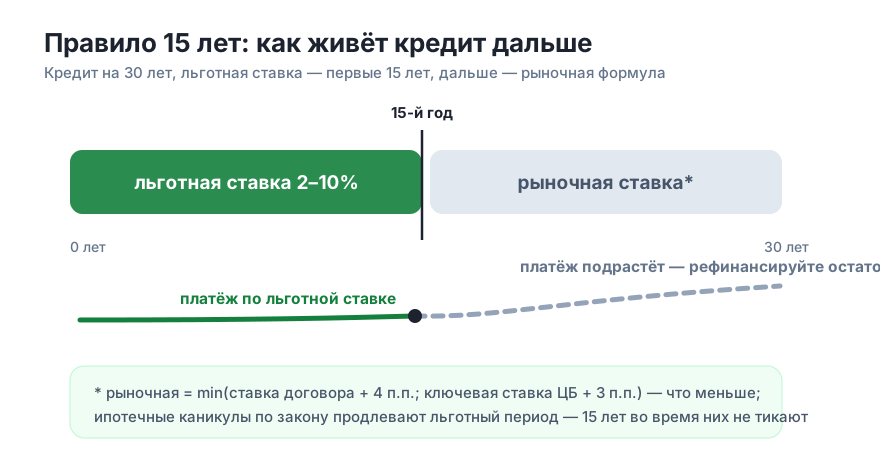
Льготная ставка действует максимум 15 лет с даты оформления кредита. Дальше процент вырастает до рыночного по формуле: ставка договора плюс 4 процентных пункта либо ключевая ставка ЦБ плюс 3 пункта — что меньше. Для загородного жилья (ИЖС) ориентир — ключевая плюс 3,5 пункта.
Сам кредит при этом можно взять и на 30 лет. Посчитаем на живом примере: студия в «Мечте» за 2 961 480 ₽, взнос 20% (592 296 ₽), кредит 2 369 184 ₽ на 30 лет. При ставке 10% (один ребёнок) платёж — 20 791 ₽ в месяц. Через 15 лет остаток долга составит около 1,57 млн ₽, и если к тому моменту ключевая ставка всё ещё высока, платёж подрастёт. Спокойное решение — рефинансировать остаток или досрочно гасить в первые годы, пока тело долга уменьшается быстрее всего.
рефинансирование может даже уменьшить ежемесячный платёж, не увеличивая срок. К пятому году выплат тело долга заметно меньше первоначального — новый банк пересчитает аннуитет от фактического остатка, и при той же ставке платёж становится ниже.
Ипотечные каникулы, оформленные по закону, замораживают и льготный период: время каникул не съедает ваши 15 лет.
Что можно купить по семейной ипотеке
Программа покрывает четыре типа сделок:
- Новостройка от застройщика — основной сценарий. В нашем каталоге квартир 13 ЖК Батайска, Ростова-на-Дону и Азова с актуальными ценами и наличием.
- Готовое жильё у застройщика — непроданные квартиры в сданных домах.
- Вторичка — с ограничениями: только если продавец — юрлицо (застройщик или агентство, выкупившее квартиру). Купить «у бабушки» по семейной ставке нельзя. Запросы «семейная ипотека на вторичное жильё в Ростове-на-Дону» — одни из самых частых, поэтому фиксируем прямо: физлицо-продавец = рыночная ставка.
- Дом, ИЖС и участок — строительство своего дома, покупка загородного дома с землёй или завершение стройки. Ставка — те же 6%.
С загородным сценарием в области всё интересно: в КП «Времена года» в Батайске 111 коттеджей в продаже от 9,9 млн ₽. При взносе 20% кредит — 7,92 млн ₽: семье с двумя детьми он целиком влезает в лимит 8 млн ₽ под 8%, платёж около 58 тысяч в месяц на 30 лет. У семьи с одним ребёнком под льготу попадёт 6 млн, остальные 1,92 млн — по рыночной ставке банка. Разница между одним и двумя детьми на этой сумме — десятки тысяч рублей в год, это стоит учитывать в планировании семьи и сделки.
Семейная ипотека в Батайске: считаем на реальных ценах
Возьмём ту же студию 2,96 млн ₽ в «Мечте» и посмотрим, что значит новая шкала для конкретной семьи из Батайска (кредит 2 369 184 ₽ на 30 лет):
| Семья | Ставка | Платёж |
|---|---|---|
| Пятеро детей | 2% | 8 757 ₽/мес |
| Трое детей | 6% | 14 204 ₽/мес |
| Двое детей | 8% | 17 384 ₽/мес |
| Один ребёнок | 10% | 20 791 ₽/мес |
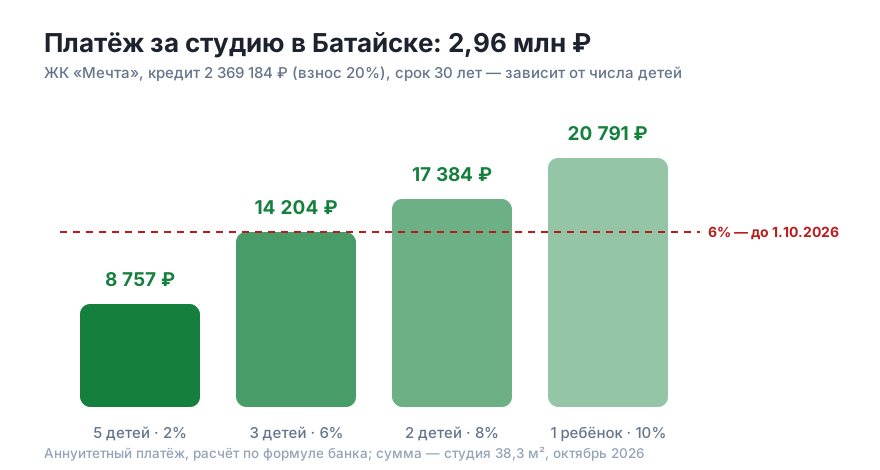
Разница между «до реформы» (6%) и «после» (10%) для семьи с одним ребёнком — 6 587 ₽ ежемесячно, или почти 1,19 млн ₽ переплаты за 15 лет. Если ваш ребёнок ещё не родился или ему скоро 7 — датой имеет значение подписание договора, планируйте сделку с этим в голове.
Точный платёж под свою ситуацию считайте в нашем ипотечном калькуляторе — там же ставки банков, аккредитованных при ЖК Батайска и Ростова.
Как получить: пошагово
Шаг 1. Проверьте право: ребёнок до 7 лет (или инвалид, или вы одинокий родитель до 36). Свидетельства о рождении — первый документ в пакете.
Шаг 2. Выберите объект и банк. Программу в Ростовской области выдают крупнейшие банки страны; условия в деталях (срок, страхование, скидки зарплатным клиентам) отличаются — сравните 2–3 предложения. У каждого ЖК свой список аккредитовавших его банков: на карточке комплекса во вкладке «Ипотека» — программы именно этого объекта.
Шаг 3. Соберите документы: паспорта, свидетельства о рождении, подтверждение дохода (2-НДФЛ или справка по форме банка), документы на жильё (ДДУ или договор купли-продажи от юрлица), согласие на обработку данных. Если взнос из маткапитала — справка об остатке средств из Соцфонда.
Шаг 4. Подайте заявку, получите одобрение с суммой и ставкой, вносите взнос и подписывайте ДДУ. Внимание: банк считает доход так, чтобы платёж не превышал 40–50% семейного дохода — вторая зарплата супруга существенно увеличивает одобренную сумму.
Шаг 5. Регистрация сделки, затем — кредитный договор. Деньги уходят застройщику напрямую, вы получаете квартиру и график платежей.
Четыре ошибки, которые дорого стоят
- Считать ставку по рекламе банка, а не по своей категории детей — в корзине онлайн-заявки цифра «до 10%» превращается в персональную.
- Подавать заявку, когда ребёнку 6 лет и 10 месяцев: одобрение живёт 30–90 дней, а право проверяют на дату договора.
- Забывать про правило 15 лет и брать максимальный срок — к 16-му году платёж может вырасти.
- Не использовать маткапитал во взносе — семья «замораживает» живые деньги, которые пригодились бы на ремонт.
Частые вопросы
Можно ли рефинансировать семейную ипотеку?
Да — в том числе переводом в другую программу, если условия станут выгоднее. Рефинансирование внутри программы сохраняет льготную ставку.
Что будет с платёжом после 15 лет?
Ставка станет рыночной (договор + 4 п.п. или ключевая + 3 п.п., что меньше). Остаток к тому моменту обычно невелик, а каникулы и досрочные гашения его ещё уменьшают.
Какие банки выдают семейную ипотеку в Ростове-на-Дону?
Программные банки — крупнейшие федеральные; список для конкретного ЖК смотрите на карточке объекта. Условия различаются страховкой, сроком и скидками.
Можно ли без первоначального взноса?
Формально взнос от 20%, но маткапитал закрывает его полностью: в 2026 году сумма маткапитала на первенца — больше 690 тысяч ₽, на двоих детей — свыше 912 тысяч. Для студии в Батайске за 2,96 млн этого хватает на взнос целиком.
До какого года действует программа?
Как минимум до 2030 года — дальше правительство будет смотреть на демографию и рынок. Ориентир для планирования: рождение ребёнка даёт право сейчас, не откладывайте.