Какие ставки действуют на дома в 2026 году
Ипотека на загородный дом в 2026 году разделилась на два мира. Первый — семейная ипотека: строительство дома под 6% годовых, покупка готового дома у застройщика под 2–10% в зависимости от числа детей. Второй — рыночная ипотека под 18,7–21%: она остаётся единственным вариантом, если льготного права нет или продавец — частное лицо.
| Программа | Ставка | На что действует |
|---|---|---|
| Семейная — строительство дома (ИЖС) | 6% | договор подряда, самостоятельное строительство, достройка |
| Семейная — готовый дом с участком | 2–10% по числу детей, от 6% при взносе от 50% | покупка дома с землёй у застройщика или юрлица |
| Рыночная ипотека | ≈18,7–21% | любой дом и участок, включая продавца-частника |
Право на семейную ставку дают три сценария: ребёнок младше 7 лет на дату кредитного договора, ребёнок-инвалид или одинокий родитель до 36 лет с ребёнком до 7 лет. Региональные лимиты кредита — 6 млн ₽ на одного ребёнка, 8 млн на двоих, 10 млн на троих и больше. С 1 февраля 2026 года работает правило «одна семья — одна льготная ипотека». Полный разбор программы с расчётами — в статье о семейной ипотеке; здесь — только то, что касается дома и участка.
Строительство дома: 6% и транши
Семейная ипотека на ИЖС выдаётся под 6% независимо от количества детей — это самая доступная ставка на загородное жильё в истории программы. Первоначальный взнос — от 20%, срок — до 30 лет, а взнос разрешено закрывать материнским капиталом.
Главное отличие от квартирной ипотеки — порядок выдачи. Кредит на строительство банк не переводит одной суммой: деньги выдаются траншами по мере готовности этапов — подрядчику по актам выполненных работ либо вам на счёт после подтверждения строительства. Банк контролирует ход стройки по фотографиям и актам, поэтому смета и график работ — обязательные документы заявки. Подрядчика банк аккредитует: проверяет допуск к работам, историю и налоговую отчётность компании.
Требования к самому строительству жёсткие, но простые: земля в собственности или долгосрочной аренде, назначение — ИЖС или ЛПХ в границах населённого пункта, уведомление о начале строительства подано, проект дома — из числа типовых или согласованный. Строить можно и своими силами: тогда вместо подряда банк потребует смету и график, а этапы будет проверять по факту.
если участок уже у вас в собственности, банк после оценки зачтёт его стоимость в первоначальный взнос. Семье с правом на семейную ипотеку это позволяет начать стройку буквально без живых денег: участок покрывает взнос, остальное — кредит под 6%.
Готовый дом: у кого покупать, чтобы попала льготная ставка
Правило то же, что и с квартирами: семейная ипотека на готовый дом действует, когда продавец — застройщик или юрлицо. Дом от частника — только по рыночной ставке, и это ограничение не обойти. Поэтому загородные посёлки застройщиков — основной путь к дому по льготной ставке: в КП «Времена года» под Батайском, например, в продаже больше сотни коттеджей от 9,9 млн ₽, и каждый можно купить по семейной программе.
Что проверять перед заявкой, независимо от продавца: зарегистрирован ли дом в ЕГРН как жилой (незарегистрированный или недостроенный на 90% дом банк в залог не примет), совпадают ли границы участка с межеванием, есть ли обременения. Отдельный стоп-сигнал — назначение земли «для садоводства»: под льготную ипотеку такой дом не пройдёт.
Считаем платёж: льготная против рыночной
Один и тот же кредит 8 млн ₽ на 30 лет — три разные реальности:
| Программа | Ставка | Платёж |
|---|---|---|
| Семейная, строительство дома | 6% | ≈48 000 ₽/мес |
| Семейная, двое детей, готовый дом | 8% | ≈58 700 ₽/мес |
| Рыночная ипотека | 19% | ≈127 100 ₽/мес |
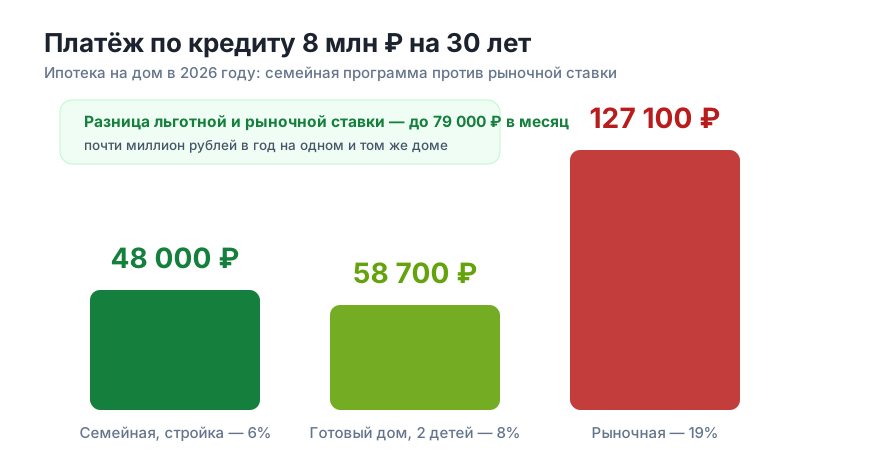
Разница между льготной и рыночной ставкой на одном доме — около 79 тысяч ₽ ежемесячно, почти миллион в год. Поэтому первое, что стоит сделать перед выбором дома, — проверить право на семейную ипотеку: возраст ребёнка, статус родителя, не использовалась ли льгота раньше.
Свой платёж посчитайте в ипотечном калькуляторе — с теми банками, что аккредитованы в посёлках и ЖК из нашего каталога домов.
Участок: почему его не купить отдельно в ипотеку
Банк кредитует дом вместе с землёй: участок идёт в залог одновременно с домом и отдельно от него не продаётся до погашения кредита. Пустой участок без дома — неликвидный залог, поэтому ипотеку на землю «в чистом виде» дают единичные банки и неохотно.
Рабочая схема для тех, кто хочет строить: участок покупается за свои (или недорогим потребительским кредитом на год-два), затем на него оформляется ипотека ИЖС — стоимость участка зачтётся во взнос. Если участок только в аренде, для ипотеки его нужно выкупить: с частной арендой под стройку банк работать не станет.
земля остаётся в залоге у банка до полного погашения кредита. Продать, подарить или разделить заложенный участок без согласия банка нельзя — это частая неожиданность для наследников и семей, которые через пару лет решают «переехать домом поближе». План по продаже дома в первые годы ипотеки стоит обсуждать с банком заранее.
Первоначальный взнос и материнский капитал
Минимальный взнос по семейной программе — 20% от стоимости дома или сметы строительства. В 2026 году материнский капитал закрывает его целиком в большинстве сценариев: на первого ребёнка семья получает больше 690 тысяч ₽, на двоих — свыше 912 тысяч. На дом за 9,9 млн ₽ взнос 20% — это 1,98 млн: маткапитал семьи с двумя детьми плюс полмиллиона своих — и стройка или покупка стартовала.
Тем, кто готов внести половину стоимости сразу, действует отдельное правило: при взносе от 50% ставка 6% положена независимо от количества детей — «порог 50%» работает и на готовые дома, и на участки со стройкой.
Документы и порядок оформления
Шаг 1. Подтвердите право на льготу: свидетельства о рождении детей, паспорта родителей. Если ребёнку между 6 и 7 годами — не тяните со сделкой: право проверяют на дату кредитного договора.
Шаг 2. Выберите объект: готовый коттедж у застройщика из каталога домов или участок под строительство. Для ИЖС — подрядчик из аккредитованных банком или смета на самостоятельную стройку.
Шаг 3. Соберите документы: подтверждение дохода (2-НДФЛ или справка по форме банка), документы на землю и дом, проект и смета для строительства, выписка из ЕГРН. Маткапитал во взносе — справка об остатке средств из Соцфонда.
Шаг 4. Заявка в 2–3 банка. Одобрение живёт 30–90 дней — за это время нужно подписать договор. При ИЖС банк согласует график траншей и порядок проверок этапов.
Шаг 5. Сделка: кредитный договор, регистрация залога, первый транш подрядчику или продавцу. Страхование конструкции дома обязательно с первого дня; страховку можно и нужно ежегодно менять на более дешёвую у аккредитованных компаний — как это работает без потери ставки, разобрали в разделе «Страхование».
Три ошибки, из-за которых отказывают
- Дом «почти готов», но не зарегистрирован. Банк кредитует только зарегистрированную недвижимость: недострой придётся сначала оформлять продавцу, и не каждый согласится.
- Земля садовая. Для льготной ипотеки нужна земля ИЖС или ЛПХ в границах населённого пункта. Перевод назначения — месяц-два бюрократии без гарантии результата, лучше проверять до задатка.
- Сравнивать только ставку. Полная стоимость кредита включает страхование и обслуживание счёта: два банка со ставкой 6% могут отличаться на десятки тысяч рублей в год по сопутствующим платежам.
Частые вопросы
Дадут ли ипотеку без первоначального взноса?
Формально взнос от 20%, но закрывается материнским капиталом полностью или частично, а при строительстве на своём участке его стоимость зачтётся во взнос. Живых денег может не понадобиться вовсе.
Можно ли купить в ипотеку дом в садовом товариществе?
По рыночной ставке — некоторые банки дадут, если дом зарегистрирован как жилой и к нему есть круглогодичный подъезд. По семейной программе — нет: требуется земля ИЖС или ЛПХ в населённом пункте.
Сколько ждать решения банка?
Одобрение ипотеки на готовый дом — 2–5 рабочих дней. На ИЖС дольше: банк проверяет смету, проект и подрядчика, обычно 1–2 недели. Действует одобрение 30–90 дней в зависимости от банка.
Дом дороже лимита 8–10 млн ₽. Что с разницей?
Банк соберёт комбинированный кредит: льготная часть в пределах лимита под ставку программы, остаток — по рыночной ставке. Чем больше взнос, тем меньше рыночная часть — на дорогом доме крупный взнос экономит заметнее всего.
Можно ли рефинансировать ипотеку на дом?
Да. Рефинансирование внутри семейной программы сохраняет льготную ставку; рыночную ипотеку при появлении права на льготу (например, после рождения ребёнка) имеет смысл перевести в семейную — экономия на доме миллионная.